52GJ · RECOMMEND
组合贷款计算器
商贷 + 公积金 · 一次看清月供
━━
看房看久了,最怕听见一句话:「公积金额度不够,得走组合贷。」 听起来很常见,心里却像隔着一层雾——商贷多少、公积金多少、两边利率不同、还款方式还能各选各的,月供加起来,到底能不能扛住?
中介随口说个「大概」、家人各执一词「更省利息」「压力更稳」,聊天框里来回拉扯,数字却始终落不下来。与其把买房决定押在模糊感觉上,不如先打开 52工具组合贷款计算器,把两边的数填进去,让合计月供自己说话。
|
工具地址(复制打开) https://www.52gj.com/house-loan-group 浏览器打开即可 · 结果仅供测算参考 |
组合贷的难,难在「两套账」叠在一起
纯公积金好算,纯商贷也好算;一到组合贷,就像同时开了两本还款簿——一边利率低、额度有限,一边利率高、额度灵活。比例怎么配?一边选等额本金、一边选等额本息,行不行?改个年限,总利息又差多少?
网上公式一堆,Excel 表头一长串,最后还是凭感觉点头。真正缺的,往往不是再听一段解说,而是一张能把商贷与公积金同时摊开的测算表——谈首付、谈月供、谈提前还,才有共同语言。
两边各自填,合在一起看
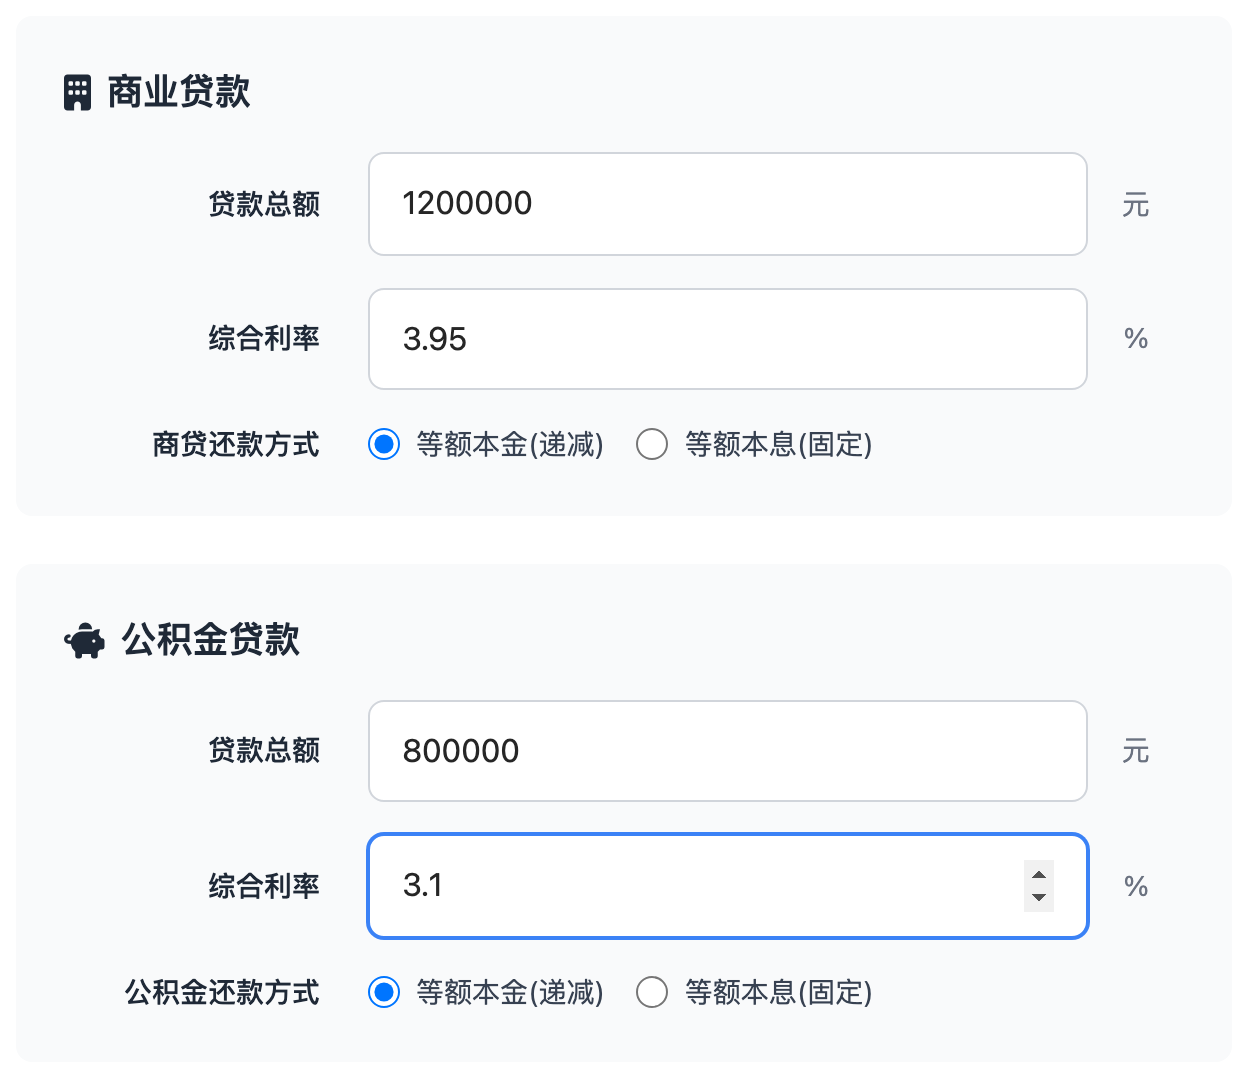
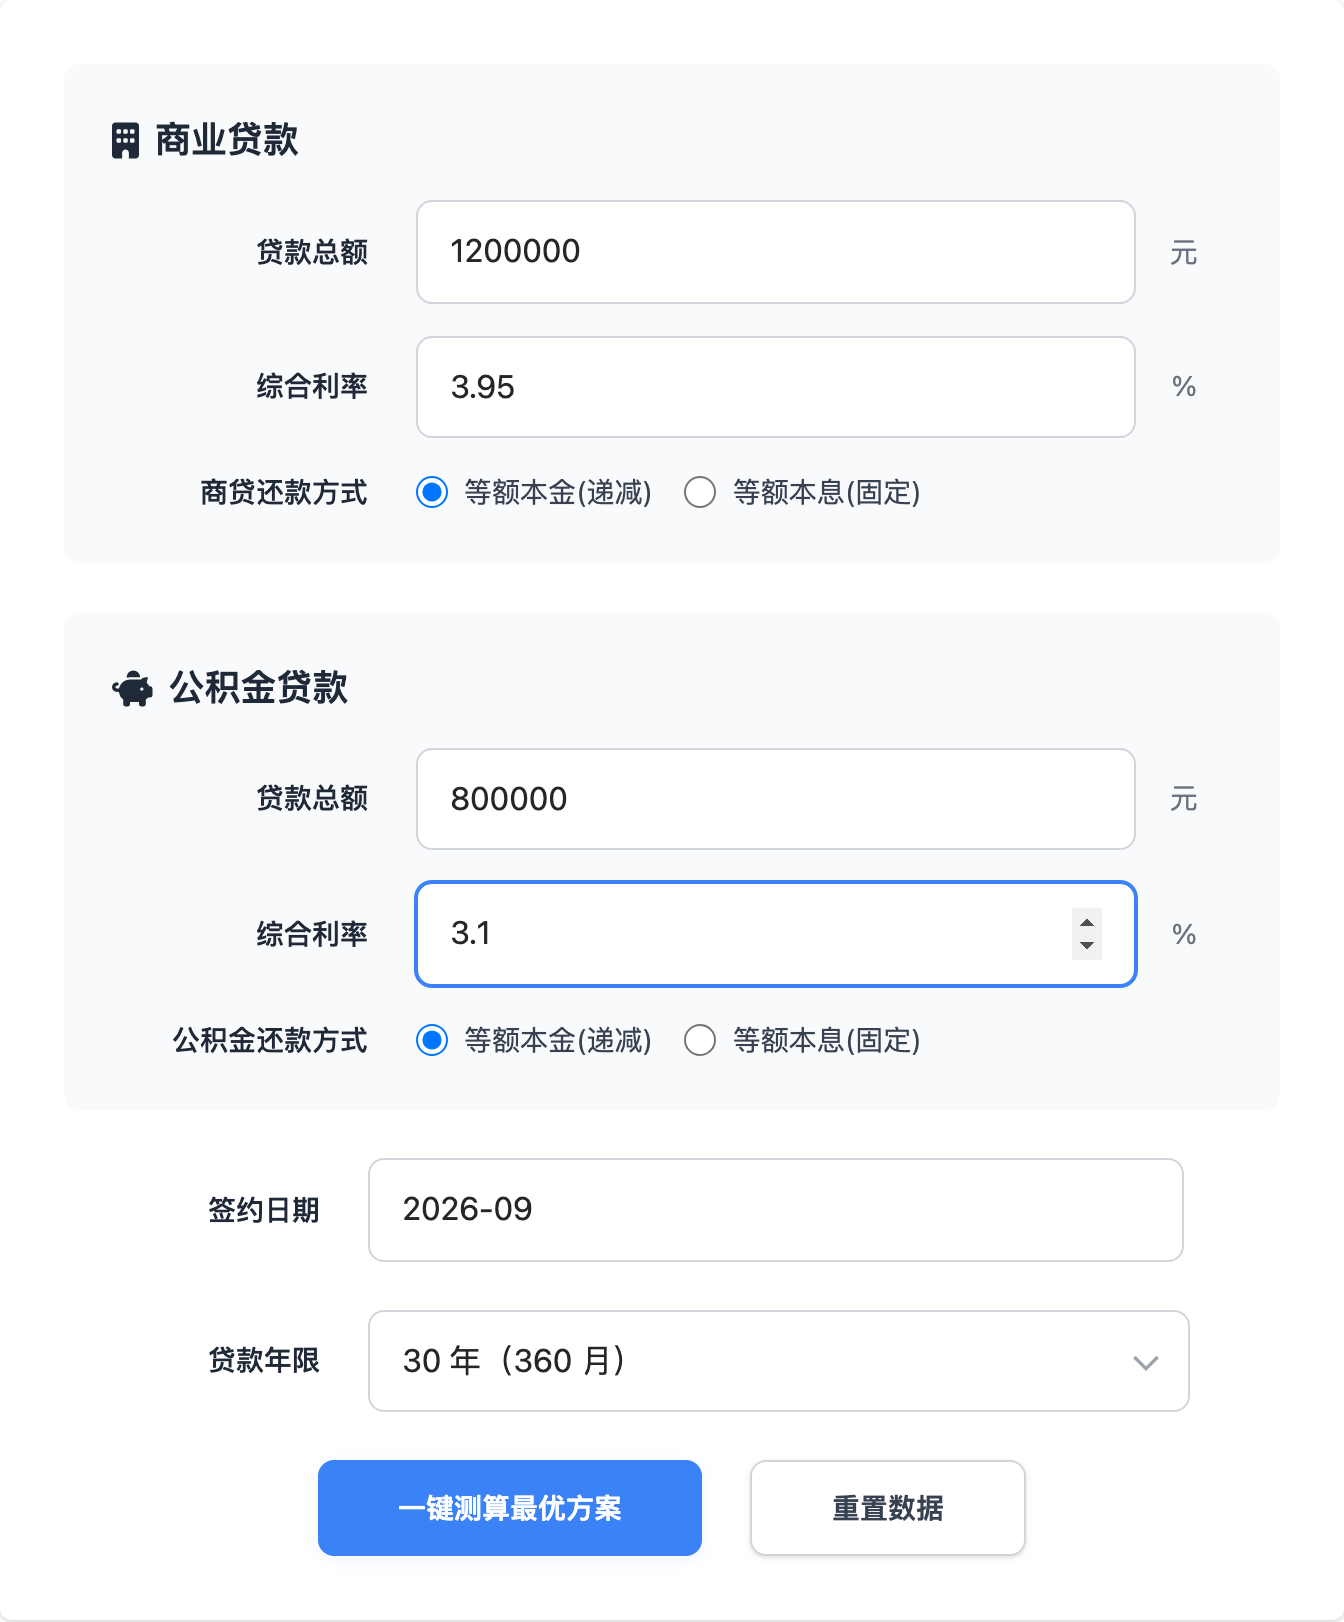
页面很克制:上方是商业贷款金额、综合利率与还款方式;下方是公积金贷款同样一套;再选签约年月与贷款年限,点「一键测算最优方案」即可。商贷可以是 120 万、利率 3.95%,公积金可以是 80 万、利率 3.1%——两边都能单独改,不必硬凑成同一个数字。
|
图 · 商贷与公积金分区填写,利率与还款方式可各自选择
|
图 · 填完年限后一键测算,适合家庭对照讨论
算完最有用的,是「合计压力」落地
测算结果会把商贷部分、公积金部分,以及还款总额、利息总额、首月月供等关键信息摊开。现金流紧的家庭,可能更在意前期合计月供;手头宽裕、想少付利息,又会去调比例与还款方式——改一个数,重算一遍,比口头「差不多」踏实得多。
需要细看时,还可打开还款计划明细,按期对账。它不是审批书,但够你跟家人、贷款经理把问题问准:这笔组合贷,我们每月真正要准备多少钱?
这些时刻,算一版特别值
|
中介说要走组合贷 先填两边额度,看合计月供再点头 |
|
调商贷 / 公积金比例 多一点公积金能省多少利息,心里有数 |
|
两边还款方式不同 等额本息 / 等额本金可各自选,对照总利息与前期压力 |
|
利率或年限一变 改个数字重算,家庭讨论少翻烧饼 |
用之前,心里有数就好
商贷与公积金通常由不同机构审批,利率、额度、首付与放款节奏以当地银行及公积金中心规定为准。工具不会自动校验缴存年限、账户余额、征信与资格条件,也不包含担保费、评估费等杂费。
页面算出的是数学测算,不是审批结果,也不构成贷款承诺或政策解读。真正能贷多少、利率多少、还款日哪天,仍以合同约定为准。
说到底
组合贷并不可怕,可怕的是把「大概能扛」当作结论。先把商贷与公积金摊在同一张测算里,让月供从雾里走出来——谈得越清楚,后面越少翻烧饼。感兴趣的话,复制下面地址到浏览器,用自己心里那笔数试一下。
|
小提示 本工具仅供组合贷款还款测算参考。因误用测算结果所产生的后果由使用者自行承担。部分功能可能需登录,以页面提示为准。 |
━━
两边月供摊开,再谈买房
https://www.52gj.com/house-loan-group
复制网址到浏览器打开即可