52GJ · RECOMMEND
公积金贷款计算器
估月供 · 比利息 · 看还款方式
━━
中介一开口就是「公积金能贷多少、月供大概多少」,你点头的同时心里发虚:数字听着顺耳,却不知道按自己的利率和年限,到底每月要扛多少。 同事说等额本息压力稳,父母说等额本金更省利息——两边都有道理,缺的是一张能对照的表。
与其在聊天框里猜,不如先算一版。打开 52工具公积金贷款计算器,把贷款额、执行利率、年限填进去,几秒就能看到两种还款方式的月供与利息差别——方便跟家人把话说清楚。
|
工具地址(复制打开) https://www.52gj.com/house-loan-fund 浏览器打开即可 · 结果仅供测算参考 |
买房焦虑,往往卡在「月供」两个字
不是不懂公积金利率更低,是不知道「低」具体低多少:换个年限,利息差一截;选等额本金,前几年月供又突然抬高。网上攻略公式一堆,Excel 打开又劝退,最后还是凭感觉点头。
真正有用的,往往不是再听一段解说,而是把自己的数字填进去,看一眼对照结果——谈首付、谈组合贷、谈提前还,才有共同语言。
几个空,把「大概」变成「看得见」
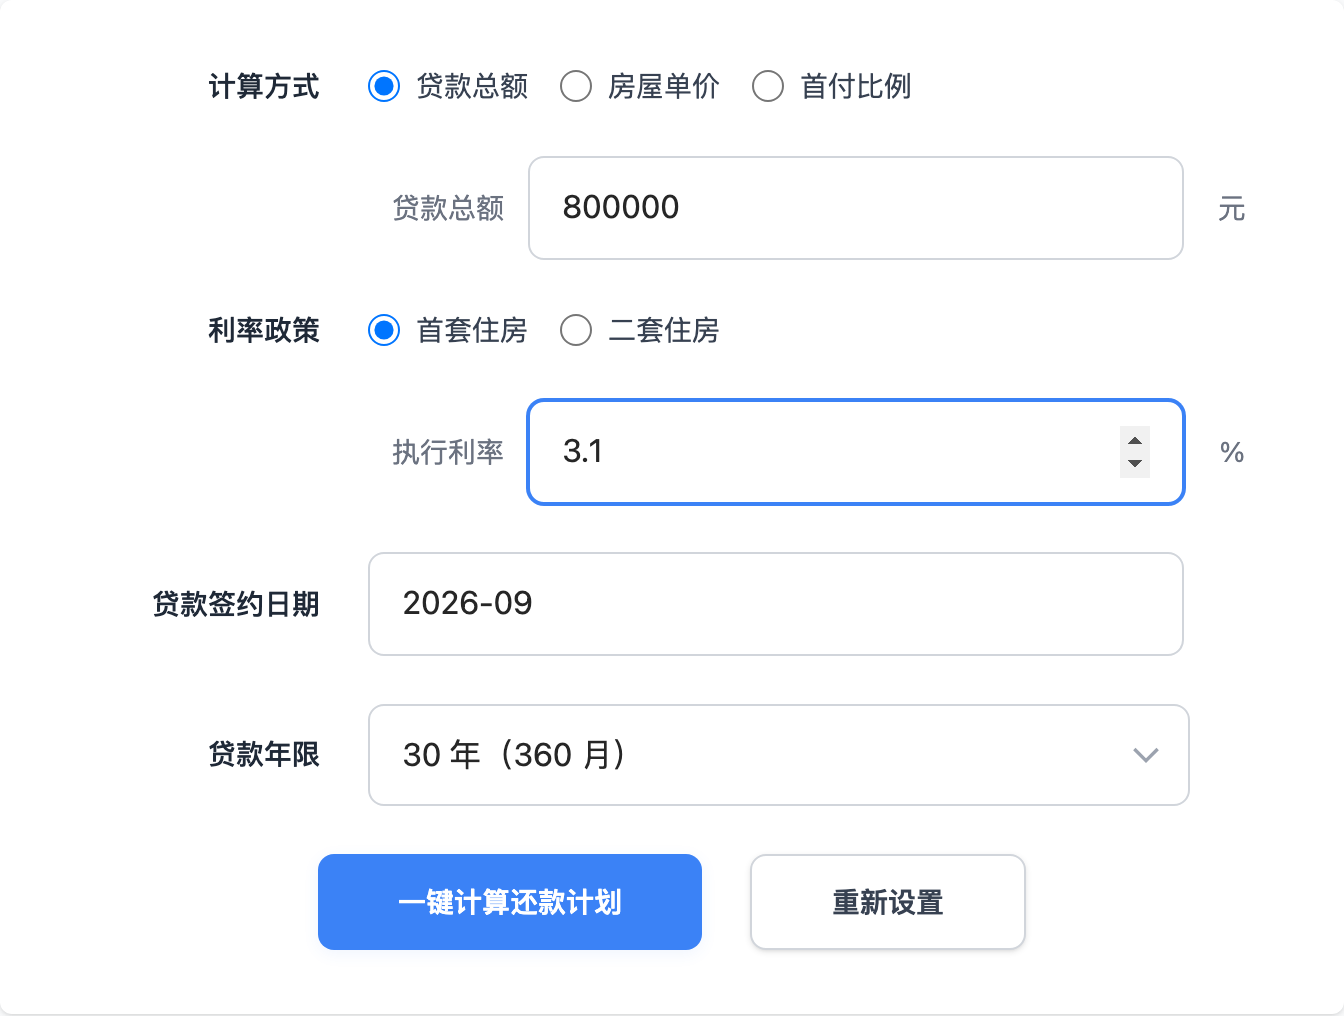
页面不复杂:可按贷款总额算,也可按房屋单价、首付比例反推;选首套或二套利率政策,填上执行利率(页面默认常见公积金利率,可按当地政策改)、签约年月与贷款年限,点「一键计算还款计划」即可。
|
图 · 填贷款额、利率与年限即可测算
算完最有用的,是左右对照
测算结果会把等额本金与等额本息放在一起:还款总额、利息总额、首月月供、月供变化趋势,一眼能看出「前紧后松」还是「每月差不多」。家庭现金流紧,可能更在意前期月供;手头宽裕、想少付利息,又会偏向另一边。
需要细看时,还可打开还款计划明细,按期对账——不是审批书,但够用来跟家人、贷款经理把问题问准。
这些时刻,算一版特别值
|
看房前心里有数 先按可承受月供反推贷款额,再谈户型与地段 |
|
选还款方式 等额本息 / 等额本金对照总利息与前期压力 |
|
利率或年限一变 改个数字重算,比口头「差不多」更踏实 |
|
和商业贷对照 先看清公积金部分压力,再规划组合贷结构 |
用之前,心里有数就好
各地公积金最高额度、首付比例、利率政策不同,请以当地公积金中心与经办银行规定为准。工具不会自动校验缴存年限、账户余额等资格条件。
页面算出的是数学测算,不是审批结果,也不构成贷款承诺或政策解读。真正能贷多少、利率多少,仍以中心与银行批复为准。
说到底
买房决定太大,不必把「月供」交给口头估算。先算一版公积金贷款,把两种还款方式摊开看——谈得越清楚,后面越少翻烧饼。感兴趣的话,复制下面地址到浏览器,用自己心里那笔数试一下。
|
小提示 本工具仅供公积金贷款还款测算参考。因误用测算结果所产生的后果由使用者自行承担。部分功能可能需登录,以页面提示为准。 |
━━
先算清楚,再谈买房
https://www.52gj.com/house-loan-fund
复制网址到浏览器打开即可